España firma su mejor agosto eléctrico de la historia y sigue vendiendo un tercio que Francia y Portugal
9.562 turismos 100 % eléctricos en agosto, un 33,6 % más que hace un año. Y aun así la cuota española se queda en el 13,4 % frente al 38 % de Francia y el 36,1 % de Portugal. El problema no está en el comprador: está en el calendario de las ayudas y en quién paga la acometida.
En agosto se matricularon 9.562 turismos 100 % eléctricos en España, un 33,6 % más que hace un año. Es la mejor cifra de la historia para un mes de agosto.
Y aun así, la cuota española se queda en el 13,4 % frente al 38 % de Francia y el 36,1 % de Portugal.
Esa distancia no la explica el comprador. La explican dos decisiones administrativas que se pueden nombrar con precisión: cuánto tarda una ayuda en llegar al bolsillo, y quién paga la acometida eléctrica de una estación de recarga.
Agosto fue un mes excelente. Y sigue sin ser suficiente
Los datos son inequívocamente buenos. Se matricularon 68.544 turismos en España, un 11,8 % más, de los cuales 9.562 fueron eléctricos puros. Sumando los híbridos enchufables, los electrificados alcanzaron el 27,7 % del mercado —el 28 % que ANFAC titula redondeando—, cifra récord en un solo mes. En el acumulado del año van 187.179 electrificados, un 34 % más, de los cuales 85.310 son eléctricos puros (+34,2 %).
Por comparar en la otra dirección: el diésel se desplomó un 43,5 % y se quedó en 1.843 unidades, el 2,7 % del mercado. En agosto se vendieron cinco coches eléctricos por cada diésel. Hace cuatro años esa frase habría sonado a ciencia ficción.
El problema aparece al mirar por encima de los Pirineos y al otro lado de la raya.
| País | Cuota de eléctricos puros, agosto 2026 |
|---|---|
| Dinamarca | 85,9 % |
| Francia | 38,0 % |
| Portugal | 36,1 % |
| Alemania | 29,3 % (dato de julio) |
| España | 13,4 % |
Alemania aparece con el dato de julio porque a principios de septiembre todavía no había publicado el oficial de agosto.
Portugal, con una economía de tamaño y renta comparables —menor, de hecho— y una red eléctrica con los mismos condicionantes ibéricos, vende proporcionalmente 2,7 veces más eléctricos que España. Francia, casi el triple. No es una cuestión cultural ni de poder adquisitivo: es una cuestión de diseño de políticas.
Sobre el 13,4 %. Si divides los 9.562 eléctricos entre los 68.544 turismos de ANFAC sale 13,9 %, no 13,4 %. La diferencia está en el denominador: la comparativa internacional usa el total de matriculaciones de turismos con la misma metodología para los cinco países. Preferimos publicar el 13,4 % porque es el número que se puede comparar con el 38 % francés sin mezclar criterios. Si lo que buscas es la cuota sobre el dato de ANFAC, es 13,9 %.
El comprador español no es el problema
La demanda existe y está creciendo a doble dígito alto. Lo que falla es el mecanismo.
Los planes de ayuda a la compra en España han funcionado históricamente con el mismo patrón: se anuncian, tardan meses en publicarse en los boletines autonómicos, se dotan con fondos limitados, obligan al comprador a adelantar el dinero y a esperar a que la transferencia llegue —a veces más de un año después— y encima tributan en el IRPF del ejercicio en que se cobran.
El contraste con las bonificaciones al combustible fósil es didáctico: cuando el Gobierno ha querido subvencionar el gasóleo, el descuento se ha aplicado en el surtidor, en el acto. Cuando subvenciona un eléctrico, el comprador rellena papeles y espera.
Ese diferencial de fricción no es un detalle administrativo. Es, probablemente, la variable que más explica los casi 25 puntos de distancia con Francia.
Qué se está comprando: Tesla en modelos, BYD en marcas
El ranking acumulado de enero a agosto de 2026 deja una foto interesante. Tesla conserva los dos modelos más vendidos, pero ha perdido el liderazgo como marca.
| # | Modelo | Unidades |
|---|---|---|
| 1 | Tesla Model 3 | 5.945 |
| 2 | Tesla Model Y | 3.773 |
| 3 | BYD Dolphin Surf | 3.671 |
| 4 | Kia EV3 | 3.268 |
| 5 | Toyota C-HR+ | 2.920 |
| 6 | BYD Atto 2 | 2.699 |
| 7 | Renault 5 E-Tech | 2.295 |
| 8 | Citroën ë-C3 | 2.174 |
| 9 | Deepal S05 | 2.162 |
| 10 | Škoda Elroq | 1.851 |
Por marcas, BYD suma 11.937 eléctricos frente a los 9.744 de Tesla, seguidas de Kia (6.966), Mercedes-Benz (4.673) y Toyota (4.004). Los grupos chinos rondan ya el 15 % del mercado español total y acapararon el 25,65 % de los enchufables en el primer semestre.
Pero el dato que conviene retener no es la marca: es el segmento. Dolphin Surf, Atto 2, ë-C3, R5 —los coches que están creciendo son urbanos de 25.000 a 30.000 euros, no berlinas de 60.000. La electrificación española está bajando por fin al coche que compra la gente.
En nuestro catálogo eso se ve, y conviene verlo con los números delante: de las 196 versiones que seguimos, solo 24 bajan de 30.000 € —un 12 %—, y la más barata arranca en 17.500 €.
Ahí está el detalle incómodo. El segmento que está tirando del mercado sigue siendo una minoría pequeña de la oferta. No es que el comprador español rechace el eléctrico asequible: es que hay más demanda que catálogo. Lo contamos con detalle en el eléctrico asequible europeo ya existe y cambia el cálculo y puedes ver la lista entera en la tabla de precios.
El cuello de botella real: el enchufe
A 30 de junio de 2026 España tenía 56.682 puntos de recarga públicos operativos. Francia superó los 200.045 el 31 de julio. En términos per cápita son unos 290 puntos por cada 100.000 habitantes en Francia frente a unos 114 en España: 2,5 veces más.
Pero el número que de verdad duele es otro: 17.821 puntos están instalados y sin dar servicio. Es el 24 % de todo lo desplegado. Si se energizaran, España tendría 74.503 puntos. Están ahí, con el hierro puesto y el dinero gastado, esperando trámites de conexión con la distribuidora o permisos administrativos.
En potencia, el panorama mejora más rápido de lo que parece: los puntos de 250 kW o más ya son 2.806, con 337 nuevos en un solo trimestre —un 13,65 % más— mientras la red total crecía apenas un 2,9 %. Siguen siendo solo el 5 % del parque, pero la alta potencia es hoy lo único que crece a buen ritmo. El indicador de infraestructura de ANFAC sitúa a España en 15,4 sobre 100 frente a una media europea de 31,1.
Si quieres ver dónde está ese 5 % realmente útil, lo tenemos en el mapa de cargadores. Y si te preguntas por qué un cargador de 250 kW casi nunca te da 250 kW, lo explicamos en por qué la potencia que anuncian los fabricantes casi nunca es la que vas a ver.
El dato de Francia, bien contado
Circula por foros y redes la idea de que en Francia los cargadores son más potentes «porque allí el acceso a la potencia cuesta lo mismo para todos los tramos». Eso no es exacto. El mecanismo francés existió, fue muy potente y explica buena parte de la diferencia, pero funcionaba de otra forma.
El arrêté de 6 de febrero de 2023 estableció que la tarifa de uso de las redes eléctricas —el TURPE, el equivalente francés a nuestros peajes— asumiera hasta el 75 % del coste de conexión a red de las infraestructuras de recarga abiertas al público. Es decir: el operador no pagaba la acometida, la pagaba el sistema eléctrico.
La bonificación tenía condiciones concretas, y conviene no idealizarla:
- Se aplicaba a instalaciones de potencia igual o inferior a 250 kVA. Por encima de ese umbral, no. Así que no era «igual para todos los tramos»: de hecho tenía un techo.
- Solo para puntos abiertos al público e inscritos en un schéma directeur (SDIRVE), el plan director de recarga que aprueba cada territorio.
- La acometida debía alimentar exclusivamente los cargadores.
- Y lo más importante para entender el momento actual: el plazo para solicitar la conexión bonificada expiró el 31 de diciembre de 2025. En 2026 ya no está vigente.
Aun así, el efecto fue exactamente el que se buscaba. Durante 2023, 2024 y 2025, eliminar el coste de acometida convirtió en viables cientos de estaciones de alta potencia en carretera que de otro modo no habrían salido de la hoja de cálculo. Francia construyó su red mientras la ayuda estuvo abierta.
Y ahora que ha cerrado, el ritmo se está frenando: en el primer semestre de 2026 Francia instaló 12.160 puntos nuevos, frente a 14.865 en el mismo periodo de 2025. Unos 2.700 menos, y por debajo de lo que el propio Gobierno francés necesita para cumplir su objetivo. La ayuda no era un adorno: era el motor.
Y en España, ¿quién paga la acometida?
El promotor. Íntegramente.
El marco español —Real Decreto 1048/2013 y la normativa de acceso y conexión— obliga a quien solicita el suministro a abonar los derechos de extensión, de acceso y de enganche, además de costear las instalaciones de nueva extensión de red que hagan falta. No existe en España ningún equivalente a la réfaction francesa para recarga pública.
Esto tiene una consecuencia directa sobre la potencia instalada. Si una estación de 400 kW en un corredor de baja ocupación tiene que amortizar por sí sola el refuerzo de red, la cuenta sale a plazos muy largos. Lo que se acaba instalando es lo que sí sale: cargadores de 22 kW en un aparcamiento urbano. De ahí que el 95 % de la red española siga por debajo de los 250 kW.
Y de ahí también los precios. Es habitual encontrar alta potencia en España en torno a 0,75 €/kWh mientras en Francia hay proyectos de 400 kW ofreciendo cifras cercanas a la mitad. No es avaricia del operador: es una acometida que alguien tiene que pagar. Sobre cuántos puntos hacen falta de verdad en cada estación para que la cuenta cuadre, escribimos este análisis.
A esto se suma lo que el sector lleva años señalando —AEDIVE lo ha vuelto a poner por escrito en su decálogo—: los retrasos administrativos y de energización con las distribuidoras que mantienen uno de cada cuatro puntos instalados sin funcionar, y la necesidad de simplificar la documentación y los plazos de resolución de las ayudas.
Qué mirar en los próximos meses
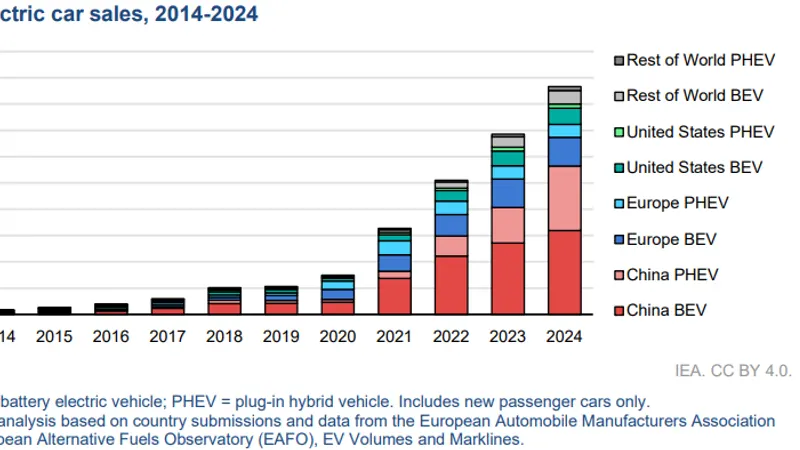
En julio contamos que el mercado eléctrico mundial se estaba partiendo en tres, con Europa acelerando y España descolgada por debajo del 10 %. Agosto confirma la parte buena de aquel diagnóstico: España ha subido, y ha subido rápido.
La tendencia de ventas es sólida y ya no depende de un solo fabricante ni de un solo segmento. Con el Plan Auto+ movilizando demanda y una oferta de urbanos eléctricos por debajo de 30.000 euros que hace dos años no existía, cerrar 2026 por encima del 15 % de cuota es plausible. Alcanzar a Portugal, no.
Porque la variable que decide si la brecha se cierra o se consolida no está en los concesionarios. Está en dos sitios muy concretos:
- Cuánto tarda una ayuda en llegar al bolsillo del comprador. Hoy, meses o años, y tributando.
- Quién paga la acometida de una estación de alta potencia. Hoy, el promotor, entero.
Francia respondió a la segunda pregunta durante tres años y ahora tiene 200.000 puntos. España todavía no la ha respondido.
Mientras tanto, el comprador español está haciendo su parte: 9.562 coches en el peor mes del año para vender coches. El récord es suyo, no del sistema.
Fuentes y trazabilidad
- Dato oficialANFAC: las ventas de turismos electrificados marcan cifra récord en un solo mes, con el 28 % del mercado en agosto· consultada el 11 sept 2026
- Dato oficialDesglose de las matriculaciones de agosto de 2026: 68.544 turismos, 9.562 eléctricos puros, 1.843 diésel y 187.179 electrificados acumulados· consultada el 11 sept 2026
- Estimación ElectrolitrosComparativa de cuota de eléctricos en agosto de 2026: España 13,4 %, Francia 38 %, Portugal 36,1 %, Dinamarca 85,9 % y Alemania 29,3 % (dato de julio)· consultada el 11 sept 2026
- Dato oficialRanking de los eléctricos más vendidos en España entre enero y agosto de 2026, por modelo y por marca· consultada el 11 sept 2026
- Dato oficialANFAC, Barómetro de Electromovilidad del segundo trimestre de 2026: 56.682 puntos operativos e indicador de infraestructura de 15,4 sobre 100· consultada el 11 sept 2026
- Dato oficialDetalle del barómetro: 17.821 puntos instalados sin dar servicio, 2.806 puntos de 250 kW o más (+337 en el trimestre) e indicadores de España y la media europea· consultada el 11 sept 2026
- Dato oficialAvere-France: 200.045 puntos de recarga abiertos al público en Francia a 31 de julio de 2026· consultada el 11 sept 2026
- Dato oficialRitmo de instalación en Francia: 12.160 puntos nuevos en el primer semestre de 2026 frente a 14.865 en el mismo periodo de 2025· consultada el 11 sept 2026
- Dato oficialArrêté de 6 de febrero de 2023 sobre la asunción por el TURPE del coste de conexión a red de las infraestructuras de recarga abiertas al público· consultada el 11 sept 2026
- Dato oficialCondiciones de la bonificación francesa: 75 % del coste, límite de 250 kVA, inscripción en un SDIRVE, acometida exclusiva y plazo hasta el 31 de diciembre de 2025· consultada el 11 sept 2026
- Dato oficialReal Decreto 1048/2013: derechos de extensión, de acceso y de enganche que abona quien solicita el suministro en España· consultada el 11 sept 2026
- Estimación ElectrolitrosDecálogo de AEDIVE sobre retrasos administrativos y de energización en la infraestructura de recarga· consultada el 11 sept 2026
- OpiniónCálculos propios de Electrolitros: puntos por cada 100.000 habitantes, ratios entre cuotas nacionales y lectura del diferencial de acometida· consultada el 11 sept 2026
Distinguimos siempre entre dato oficial, estimación propia, medición propia y opinión. Si detectas un error, escríbenos: publicamos las correcciones.
Última actualización: 11 de septiembre de 2026.